


چرا بازار قراضه آهن، سیگنال اصلی آینده قیمت فولاد است
در فروردینماه ۱۴۰۵ وقتی قیمت قراضه آهن سنگین ترکیه (HMS 1&2) در بازار واردات از مرز ۴۰۰ دلار در هر تن CFR عبور کرد، بسیاری از ناظران آن را صرفاً یک خبر قیمتی دیدند. اما در هفتههای بعد، همان جهش، خودش را در قیمت بیلت دریای سیاه و سپس میلگرد صادراتی ترکیه بازتولید کرد؛ و چند هفتهی دیرتر، رد پای همان فشار در بازار داخلی ایران هم دیده شد.
این توالی تصادفی نیست. قیمت قراضه آهن معمولاً اولین جایی است که تغییر واقعی در نیت خرید فولادسازان ثبت میشود؛ مدتها پیش از آنکه آن تغییر در آمار تولید رسمی یا قیمت محصول نهایی منعکس شود.
تعریف سریع: قیمت قراضه آهن (Scrap Steel Price) نرخ خرید و فروش ضایعات فلزی آهنی است که بهعنوان ماده اولیه اصلی کورههای قوس الکتریکی (EAF) و القایی در تولید فولاد به کار میرود. چون واکنش فولادسازان به تغییر تقاضا نخست در تصمیم خرید قراضهشان بروز میکند، بازار قراضه پیش از میلگرد، بیلت و حتی سنگآهن، جهت آینده بازار فولاد را نشان میدهد؛ به همین دلیل معاملهگران حرفهای آن را یک شاخص پیشرو (Leading Indicator) مینامند.
قراضه آهن چیست و چرا موتور پنهان صنعت فولاد است؟
قراضه یا ضایعات آهنی، فلزی است که از تخریب سازهها، اسقاط خودرو، قطعات صنعتی فرسوده و پسماندهای کارخانهای جمعآوری و برای ذوب مجدد بازیافت میشود. در طبقهبندی جهانی، دو کد شناختهشده HMS 1 (قراضه سنگین تمیز) و HMS 2 (قراضه سبکتر و ناخالصتر) اغلب بهصورت مخلوط استاندارد ۸۰:۲۰ یا ۷۵:۲۵ معامله میشوند و همین ترکیب، مبنای بنچمارک معروف HMS 1&2 در بازار واردات ترکیه است.
نکته کلیدی اینجاست: برخلاف مسیر سنتی تولید فولاد از سنگآهن (کوره بلند و کوره اکسیژنی که به زغالسنگ ککشو و زیرساخت سنگین نیاز دارد)، مسیر کوره قوس الکتریکی مستقیماً از قراضه یا جایگزین صنعتی آن یعنی آهن اسفنجی استفاده میکند. این مسیر انرژی کمتری مصرف میکند، آلایندگی کمتری دارد و از نظر سرمایهگذاری اولیه سبکتر است. به همین دلیل سهم تولید فولاد بر پایه قراضه در جهان، و بهویژه در کشورهایی مثل ترکیه و ایران که به کورههای القایی و قوس الکتریکی متکیاند، پیوسته رشد کرده است.
در چنین ساختاری، قراضه دیگر یک ماده جانبی نیست؛ ورودی اصلی خط تولید است و دقیقاً به همین دلیل، تحلیل بازار فولاد ایران بدون رصد نبض بازار قراضه با مارکتمیت ناقص خواهد ماند.
چرا قراضه شاخص پیشرو (Leading Indicator) بازار فولاد است؟
افزایش یا کاهش قیمت قراضه آهن معمولاً نخستین واکنش زنجیره فولاد به تغییر انتظارات تولیدکنندگان است، نه پیامد آن. دلیلش ساختاری است: چرخه تأمین قراضه کوتاه است. یک کارخانه فولادی میتواند در عرض چند روز حجم خرید قراضهاش را تغییر دهد، اما تغییر قیمت فروش محصول نهایی بهخصوص در بازارهای صادراتی با قرارداد از پیش بستهشده چند هفته زمان میبرد.
وقتی فولادساز انتظار دارد تقاضای ساختمانی یا صنعتی در ماههای آینده قویتر شود، نخستین اقدام او تثبیت موجودی قراضه است، نه اعلام قیمت بالاتر برای میلگرد. برعکس، وقتی نگران رکود سفارشهاست، نخستین جایی که این نگرانی خودش را نشان میدهد، کاهش تهاجمی خرید قراضه است.
به همین ترتیب، تغییرات قیمت قراضه معمولاً با یک وقفه چند هفتهای در قیمت بیلت و سپس میلگرد و ورق بازتاب مییابد، و حتی میتواند بر تقاضای سنگآهن (بهعنوان رقیب هزینهای در مسیر کوره بلند) اثر بگذارد. به همین دلیل معاملهگران حرفهای، بازار قراضه را بهعنوان یکی از مهمترین شاخصهای پیشنگر زنجیره فولاد دنبال میکنند، نه یک قیمت جانبی در کنار محصولات اصلی.
یک ابزار تحلیلی مکمل در این میان، اسپرد قراضه-میلگرد (فاصله قیمت میلگرد از قراضه) است. وقتی این فاصله باریک یا معکوس میشود یعنی هزینه خرید قراضه به حاشیه سود تولید میلگرد فشار میآورد این وضعیت معمولاً چند هفته زودتر از افت رسمی آمار تولید، بهعنوان هشدار تنگنای مالی کورههای قوس الکتریکی ظاهر میشود.
مطالعه موردی ۲۰۲۶: مسیر پرنوسان قراضه ترکیه
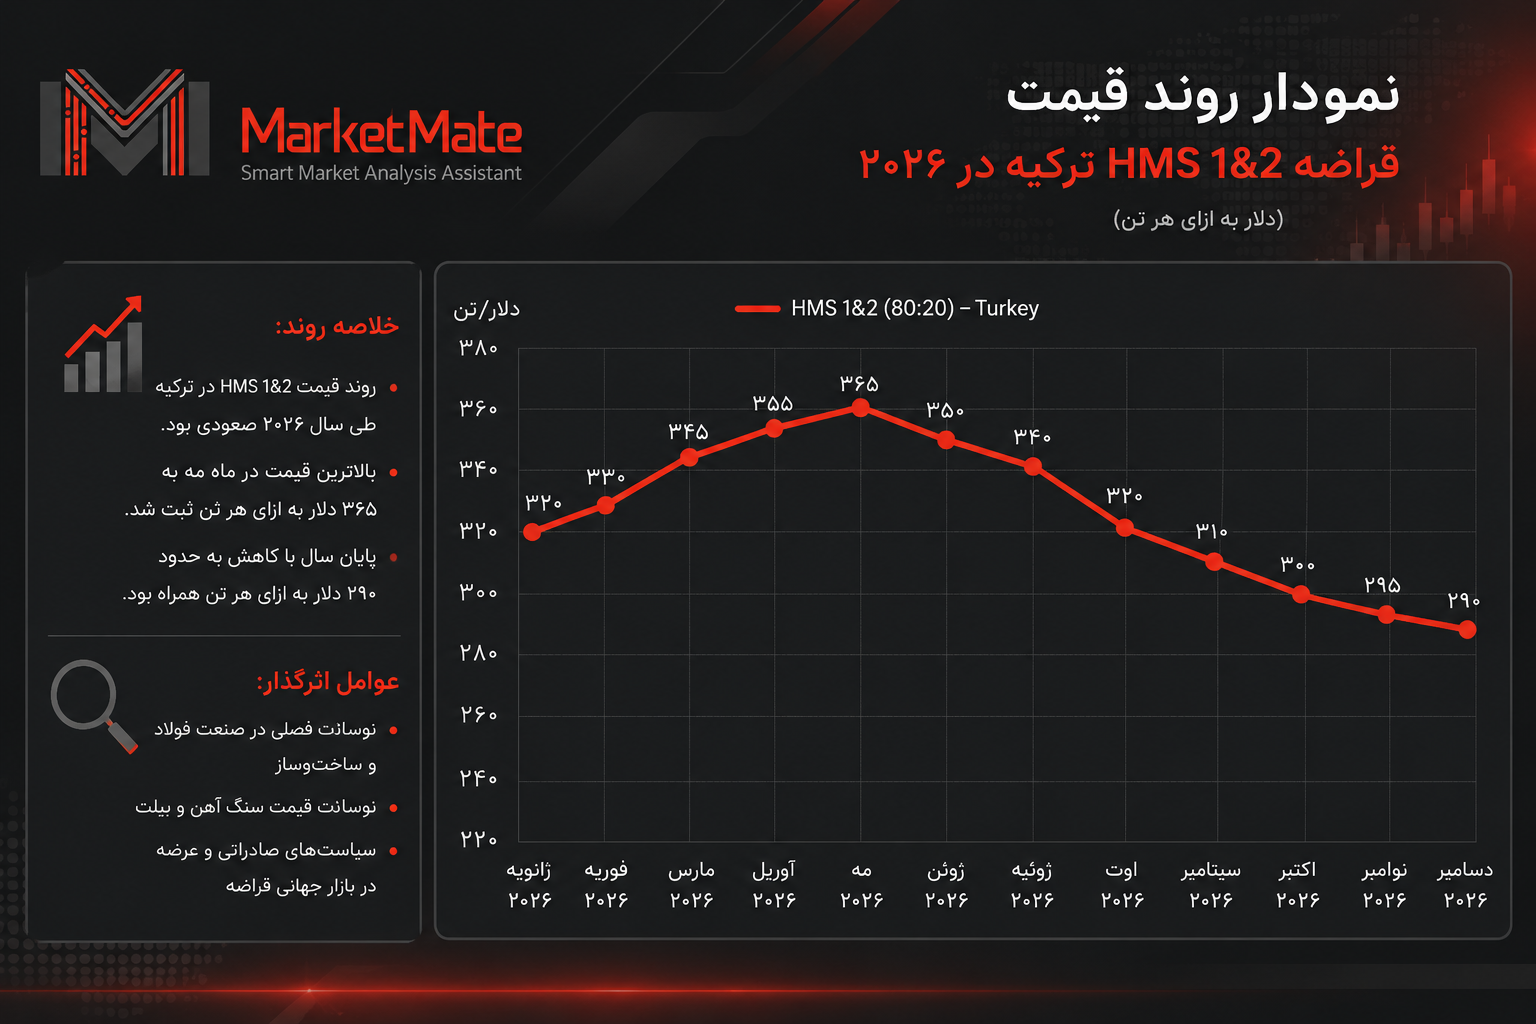
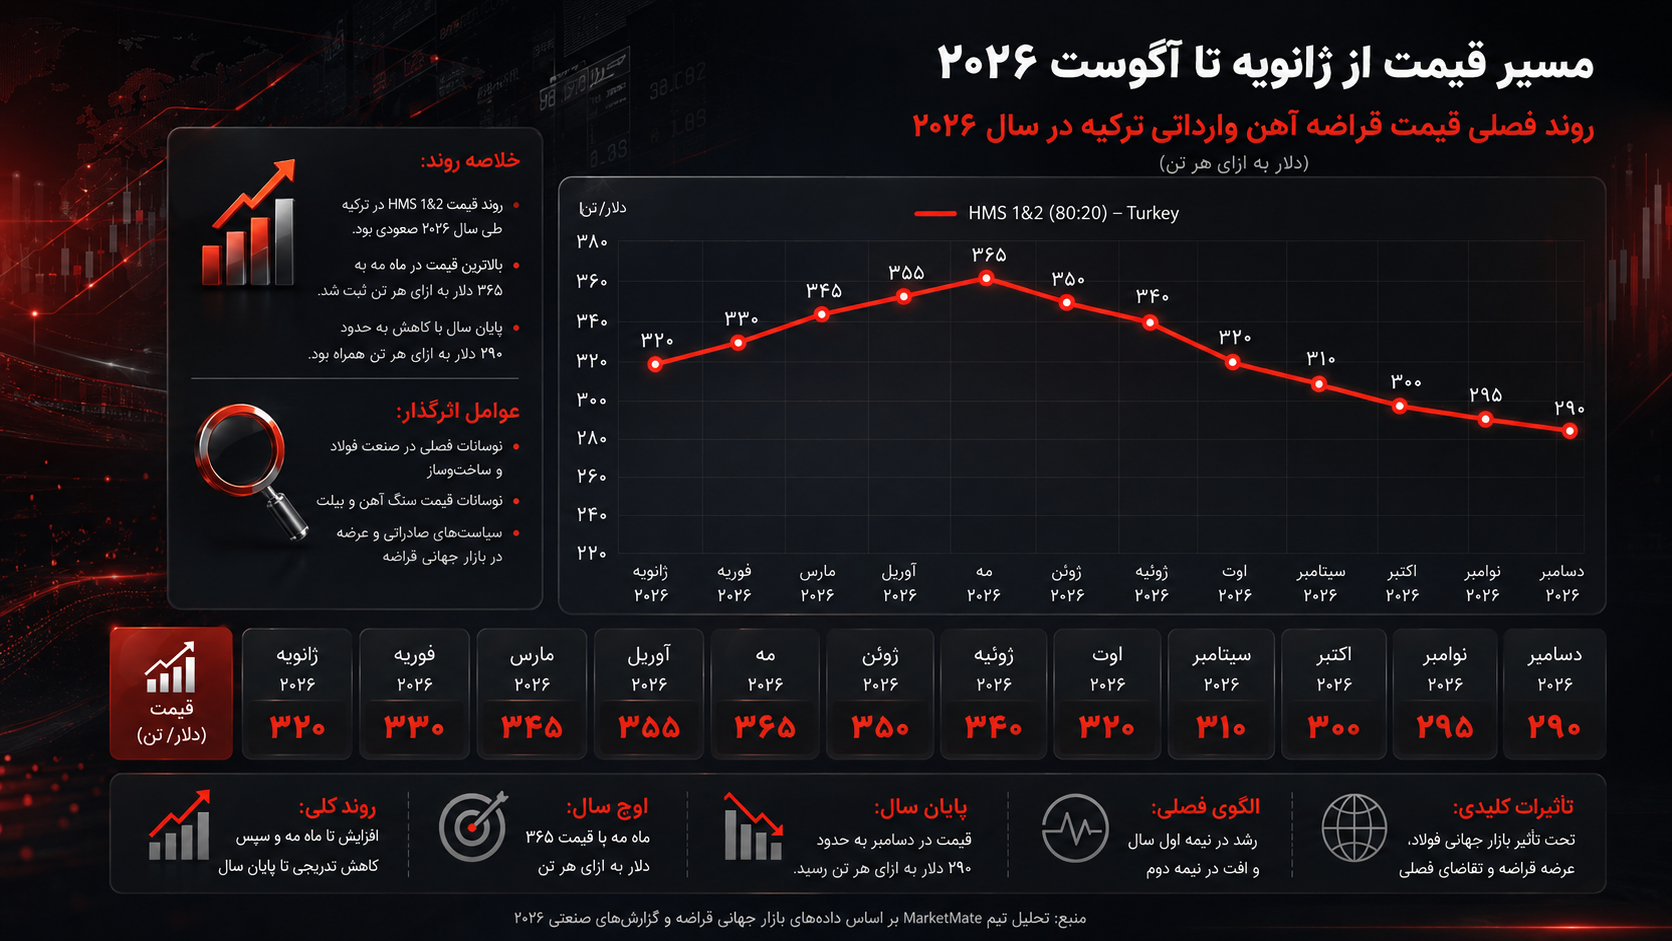
بازار واردات ترکیه، به دلیل حجم بالای معاملات و شفافیت قیمتگذاری روزانه، مرجع اصلی بنچمارک جهانی HMS 1&2 است. مسیر این بازار در سال ۲۰۲۶ یک نمونه عینی و تازه از منطق «شاخص پیشرو» را در اختیار میگذارد:
- ابتدای سال (ژانویه ۲۰۲۶): بازار با وضعیت نسبتاً محکم آغاز شد؛ قیمت قراضه آهن HMS 1&2 در محدوده ۳۷۰ تا ۳۷۳ دلار هر تن CFR معامله میشد. عرضه به دلیل تعطیلات و شرایط سخت جوی محدود بود و تأمینکنندگان روی افزایش قیمت در بازارهای آمریکا و اروپا حساب باز کرده بودند.
- بهار (حوالی فروردین تا اردیبهشت): قیمتها با سرعت بیشتری بالا رفت و بالای ۴۰۰ دلار تثبیت شد. این جهش همزمان بود با کاهش ۴۲.۸ میلیون تنی در پیشبینی تولید جهانی فولاد ۲۰۲۶ که عمدتاً ناشی از محدودیتهای سمت عرضه در ترکیه، خاورمیانه و اروپای غیر اتحادیه بود.
- اردیبهشت تا تیر (می تا ژوئن): با وجود عرضه هنوز محدود، ضعف تقاضای داخلی ترکیه خودش را نشان داد. کارخانهها با حاشیه سود نازک، در برابر پیشنهادهای بالای تأمینکنندگان مقاومت کردند و روند نزولی آغاز شد؛ در ژوئن ۲۰۲۶ قیمت قراضه سنگین ترکیه نزدیک به ۲ درصد افت کرد و چند کارخانه بزرگ، خرید خود را موقتاً متوقف کردند.
- تیر تا مرداد (ژوئیه تا اوایل آگوست): روند ضعف تقاضا ادامه یافت و قیمتها پایینتر رفتند، اما در اوایل مرداد نشانههای تثبیت و کفسازی دیده شد؛ معاملات تازه از آمریکا به بازار ترکیه ثبات نسبی بازگرداند.
این توالی، دقیقاً همان الگویی است که تحلیلگران به آن «قراضه بهعنوان آینه انتظارات» میگویند: جهش بهاره، پیش از آنکه در آمار رسمی تولید بازتاب یابد، تنگنای عرضه را نشان داد؛ و اصلاح تابستانه، پیش از افت رسمی صادرات میلگرد ترکیه، ضعف واقعی تقاضا را افشا کرد.
نقش فولاد چین در معادله جهانی قراضه
هیچ تحلیل جدی از بازار قراضه بدون در نظر گرفتن فولاد چین کامل نیست. چین بهعنوان بزرگترین تولیدکننده فولاد جهان، در سال ۲۰۲۵ برای نخستینبار از سال ۲۰۱۸ تولید سالانهاش را زیر مرز یک میلیارد تن آورد، و این روند نزولی در سال ۲۰۲۶ ادامه یافت: تولید فولاد خام در پنج ماه نخست سال نسبت به مدت مشابه سال قبل نزدیک به ۴ درصد کاهش نشان داد. ریشه اصلی این افت، رکود طولانیمدت بخش مسکن و املاک است؛ پیشبینی میشود فروش خانههای نوساز در سال ۲۰۲۶ تا ۱۱ تا ۱۳ درصد دیگر کاهش یابد.
نکته ظریفتر برای بازار قراضه، رابطه هزینهای قراضه با آهن مذاب کوره بلند در چین است. در نیمه نخست ۲۰۲۶، تقاضای پایدار کارخانهها و عرضه محدود، قیمت قراضه داخلی چین را بالا نگه داشت؛ اما در اواخر اردیبهشت، وقتی هزینه قراضه از هزینه تولید آهن مذاب پیشی گرفت، توجیه اقتصادی استفاده از قراضه در ترکیب شارژ کورهها ضعیف شد و فولادسازان چینی خرید خود را محتاطانهتر کردند.
این نوع «معکوسشدن نسبت هزینه» دقیقاً همان سیگنالی است که چند هفته زودتر از افت رسمی واردات قراضه چین، مسیر تقاضای جهانی را پیشبینی میکند؛ و از آنجا که چین وزن سنگینی در تقاضای جهانی سنگآهن و قراضه دارد، هر تغییر در این نسبت مستقیماً روی بنچمارکهای ترکیه و در نهایت بازارهای منطقهای مثل ایران اثر میگذارد. این همان ارتباطی است که در ابزار تحلیل بازار آهن و فولاد مارکتمیت نیز قابل ردیابی است.
بازار قراضه ایران و پیوند آن با بنچمارکهای جهانی
صنعت فولاد ایران عمدتاً بر پایه کورههای القایی بنا شده و به همین دلیل حساسیت بالایی به نوسان بازار قراضه جهانی دارد. اما قیمتگذاری قراضه در بازار داخلی چند لایه اضافه هم دارد که آن را از یک بنچمارک ساده دلاری متمایز میکند:
- کیفیت و آنالیز شیمیایی: قراضه سوپرویژه و سنگین با خلوص بالا و عناصر مضر کمتر (گوگرد، فسفر، مس) گرانترین رده است؛ قراضه سبک و ناخالص در انتهای طیف قیمتی قرار میگیرد.
- رقیب داخلی آهن اسفنجی: قیمت آهن اسفنجی (DRI) که در بورس کالای ایران کشف قیمت میشود، بهعنوان جایگزین صنعتی قراضه در کورههای القایی عمل میکند؛ نوسان قیمت آن مستقیماً سقف و کف قیمت قراضه داخلی را جابهجا میکند.
- نرخ ارز: چون بنچمارک جهانی قراضه و بیلت به دلار قیمتگذاری میشود، نوسان نرخ ارز داخلی میتواند اثر یک تغییر جهانی را در بازار ریالی چند برابر یا خنثی کند.
- ریسک ژئوپلیتیک منطقهای: چشمانداز کوتاهمدت بازار منطقه، بهطور مستقیم به ثبات یا تنش در حوزه خلیج فارس گره خورده است.
نتیجه عملی برای فعالان بازار ایران این است که رصد روند قراضه وارداتی ترکیه و چین، بدون تعدیل با نرخ ارز و قیمت آهن اسفنجی داخلی، تصویر ناقصی میدهد؛ اما همان روند جهانی، همچنان جهت حرکت میانمدت بازار داخلی را تعیین میکند.
روانشناسی معاملهگران بازار قراضه
بازار قراضه از نظر رفتاری با بازار محصول نهایی فرق دارد. جمعآوریکنندگان و بنگاههای قراضه، بازیگرانی خرد و پراکندهاند که واکنش سریعی به سیگنال قیمت نشان میدهند؛ در مقابل، زنجیره تأمین سنگآهن یا فولاد نهایی معمولاً قراردادی، متمرکز و کندتر است.
همین چرخه بازخورد کوتاه، قراضه را به یک «دماسنج اعتماد» فولادسازان تبدیل میکند: وقتی کارخانهای برای هفتههای آینده مطمئن نیست، اولین کاری که میکند بهتعویقانداختن رزرو محموله قراضه است، نه اعلام رسمی کاهش تولید.
الگوی رفتاری تکرارشونده در دادههای ۲۰۲۶ همین را نشان داد: عباراتی مثل «توقف موقت خرید کارخانهها» یا «مقاومت خریداران در برابر پیشنهاد فروشندگان» هفتهها زودتر از اعلام رسمی افت صادرات میلگرد ترکیه در گزارشهای بازار ظاهر شدند. برای یک تحلیلگر یا خریدار حرفهای، این جملات ارزش اطلاعاتی بیشتری از خودِ عدد قیمت دارند؛ چون نیت خرید را، نه فقط سطح قیمت را، مخابره میکنند.
سناریوهای نیمه دوم ۲۰۲۶
بر مبنای روند فعلی و محرکهای شناختهشده، سه سناریو برای مسیر بازار قراضه و فولاد در ادامه سال قابل تصور است:
| سناریو | محرک اصلی | اثر بر قیمت قراضه | اثر بر بازار فولاد و ایران |
|---|---|---|---|
| خوشبینانه | بازگشت رشد تولید چین، تثبیت منطقهای در خلیج فارس، از سرگیری تقاضای بازسازی ترکیه | بازگشت به بالای ۴۰۰ دلار CFR | فشار افزایشی بر بیلت و میلگرد؛ افزایش هزینه تمامشده تولید داخلی |
| خنثی (محدودهای) | تعادل ضعیف عرضه-تقاضا، نوسان در دامنه محدود | نوسان بین ۳۷۰ تا ۴۰۰ دلار | ثبات نسبی با نوسانات کوتاهمدت مرتبط با نرخ ارز |
| نزولی | تشدید رکود مسکن چین، محدودیتهای صادراتی اتحادیه اروپا، ادامه فشار حاشیه سود | آزمون سطوح زیر ۳۶۰ دلار | کاهش قیمت بیلت و میلگرد صادراتی؛ فشار رقابتی بر تولیدکنندگان داخلی |
هیچکدام از این سناریوها قطعی نیست؛ اما نکته مهم برای خواننده این است که علائم هشداردهنده هر سه مسیر، پیش از تحقق کامل، نخست در رفتار خرید بازار قراضه قابل مشاهده خواهد بود.
جدول بنچمارکهای کلیدی بازار قراضه و فولاد (۲۰۲۶)
| شاخص | محدوده / روند در ۲۰۲۶ | واحد |
|---|---|---|
| قراضه سنگین ترکیه HMS 1&2 (CFR) | ۳۷۰ تا بالای ۴۰۰ در بهار، اصلاح در تابستان | دلار بر تن |
| بیلت فوب دریای سیاه | حدود ۴۱۰ تا ۴۴۰ | دلار بر تن |
| میلگرد فوب بنادر ترکیه | حدود ۵۵۰ تا ۵۸۰ | دلار بر تن |
| سنگآهن ۶۱٪ CFR چین | حدود ۹۹ تا ۱۰۰ | دلار بر تن |
| تولید فولاد خام چین (تجمعی ۵ ماهه) | کاهش نزدیک به ۴ درصد نسبت به سال قبل | درصد تغییر سالانه |
این اعداد بازتابدهنده روند کلی گزارششده در منابع تخصصی بازار جهانی فولاد در طول سال ۲۰۲۶ است و باید همیشه با قیمت لحظهای و بهروز بازار تطبیق داده شود، نه بهعنوان نرخ ثابت خرید یا فروش.

جمعبندی کاربردی: چگونه از دادههای قراضه استفاده کنیم؟
اگر بخواهیم این تحلیل را به یک ابزار عملی تبدیل کنیم، چهار نکته اهمیت بیشتری دارد:
- روند چند هفتهای قراضه را دنبال کنید، نه نوسان روزانه؛ نویز کوتاهمدت سیگنال نیست.
- اسپرد قراضه-میلگرد را زیر نظر بگیرید؛ باریکشدن آن معمولاً هشدار زودهنگام تنگنای تولید است.
- نسبت هزینه قراضه به آهن مذاب/اسفنجی را بررسی کنید؛ معکوسشدن آن جهت تقاضا را پیشبینی میکند.
- بنچمارک جهانی را همیشه با نرخ ارز داخلی تعدیل کنید، وگرنه سیگنال درست را در بازار محلی نادرست میخوانید.
برای کسانی که میخواهند این روند را بهصورت روزانه دنبال کنند، پیگیری منظم قیمت قراضه آهن امروز و میلگرد میتواند تصویر بهروزتری از جهت بازار در اختیار بگذارد.
قیمت قراضه آهن امروز در بازار جهانی بر اساس معاملات روزانه واردات ترکیه (بنچمارک HMS 1&2)، عرضه و تقاضای فصلی، و هزینه رقبایی مثل آهن اسفنجی و آهن مذاب تعیین میشود؛ در بازار داخلی، همین بنچمارک با نرخ ارز و کیفیت محموله تعدیل میشود.
چون چرخه خرید قراضه کوتاهتر از چرخه فروش محصول نهایی است؛ فولادسازان نخست تصمیم خرید ماده اولیهشان را بر اساس انتظار تقاضا تغییر میدهند و این تغییر معمولاً چند هفته بعد در قیمت بیلت و میلگرد بازتاب مییابد.
HMS 1 به قراضه سنگین و نسبتاً تمیز اشاره دارد و HMS 2 به قراضه سبکتر و با ناخالصی بیشتر. این دو معمولاً در ترکیب استاندارد ۸۰:۲۰ یا ۷۵:۲۵ بهعنوان بنچمارک HMS 1&2 معامله میشوند.
ترکیه بزرگترین واردکننده قراضه جهان است و حجم بالای معاملات، شفافیت گزارشدهی روزانه و تنوع مبدأ عرضه (آمریکا، اروپای شمالی، بنلوکس) آن را به مرجع اصلی قیمتگذاری جهانی تبدیل کرده است.
قراضه، سنگآهن (در مسیر کوره بلند) و آهن اسفنجی (در مسیر کوره القایی) سه ورودی جایگزین برای تولید فولاد هستند؛ وقتی قیمت یکی نسبت به بقیه گرانتر میشود، فولادسازان ترکیب مصرف را بهسمت گزینه ارزانتر تغییر میدهند و همین جابهجایی تقاضا، قیمت هر سه بازار را به هم متصل نگه میدارد.
لزوماً و بلافاصله خیر. در سال ۲۰۲۶ با وجود کاهش تولید فولاد چین، تنگی عرضه داخلی برای مدتی قیمت قراضه چین را بالا نگه داشت؛ اما وقتی هزینه قراضه از هزینه آهن مذاب پیشی گرفت، فولادسازان خرید را محدود کردند و این فشار بهتدریج در قیمتها منعکس شد.
تصمیمهای حرفهای، از درک شاخصهای پیشرو آغاز میشوند
بازار فولاد را نمیتوان تنها با مشاهده قیمت محصولات نهایی تحلیل کرد. قراضه، بهعنوان یک شاخص پیشرو، معمولاً نخستین جایی است که تغییرات واقعی بازار در آن نمایان میشود.
ورود به مارکتمیتبازار فولاد را نمیتوان تنها با مشاهده قیمت محصولات نهایی تحلیل کرد. قراضه، بهعنوان یک شاخص پیشرو، معمولاً نخستین جایی است که تغییرات واقعی بازار در آن نمایان میشود.
اگر بهدنبال درکی عمیقتر از نبض بازار فولاد و شاخصهای کلیدی آن هستید، مارکتمیت با تحلیل همزمان دادههای زنجیره تأمین، رفتار بازار قراضه، روند مواد اولیه و شاخصهای جهانی، تصویری یکپارچه برای تصمیمگیری در اختیارتان میگذارد.

بدون دیدگاه