


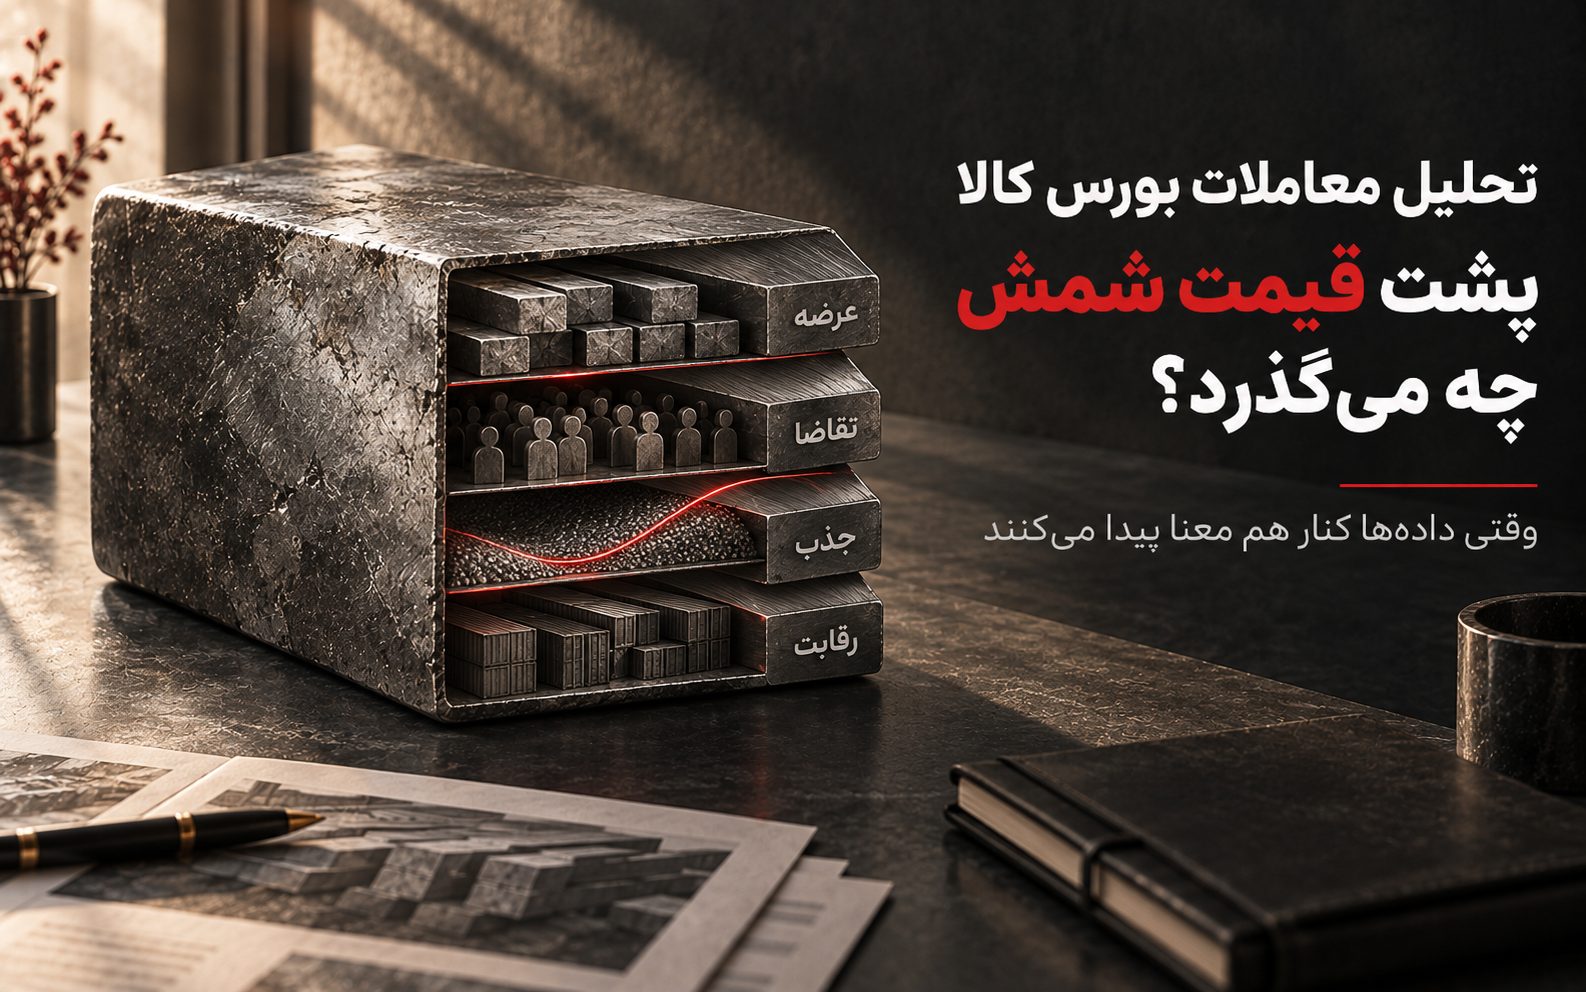
تحلیل معاملات بورس کالا در شمش بلوم؛ چرا آخرین قیمت کافی نیست؟
در تحلیل معاملات بورس کالا، آخرین قیمت مهم است؛ اما تمام داستان بازار را تعریف نمیکند.
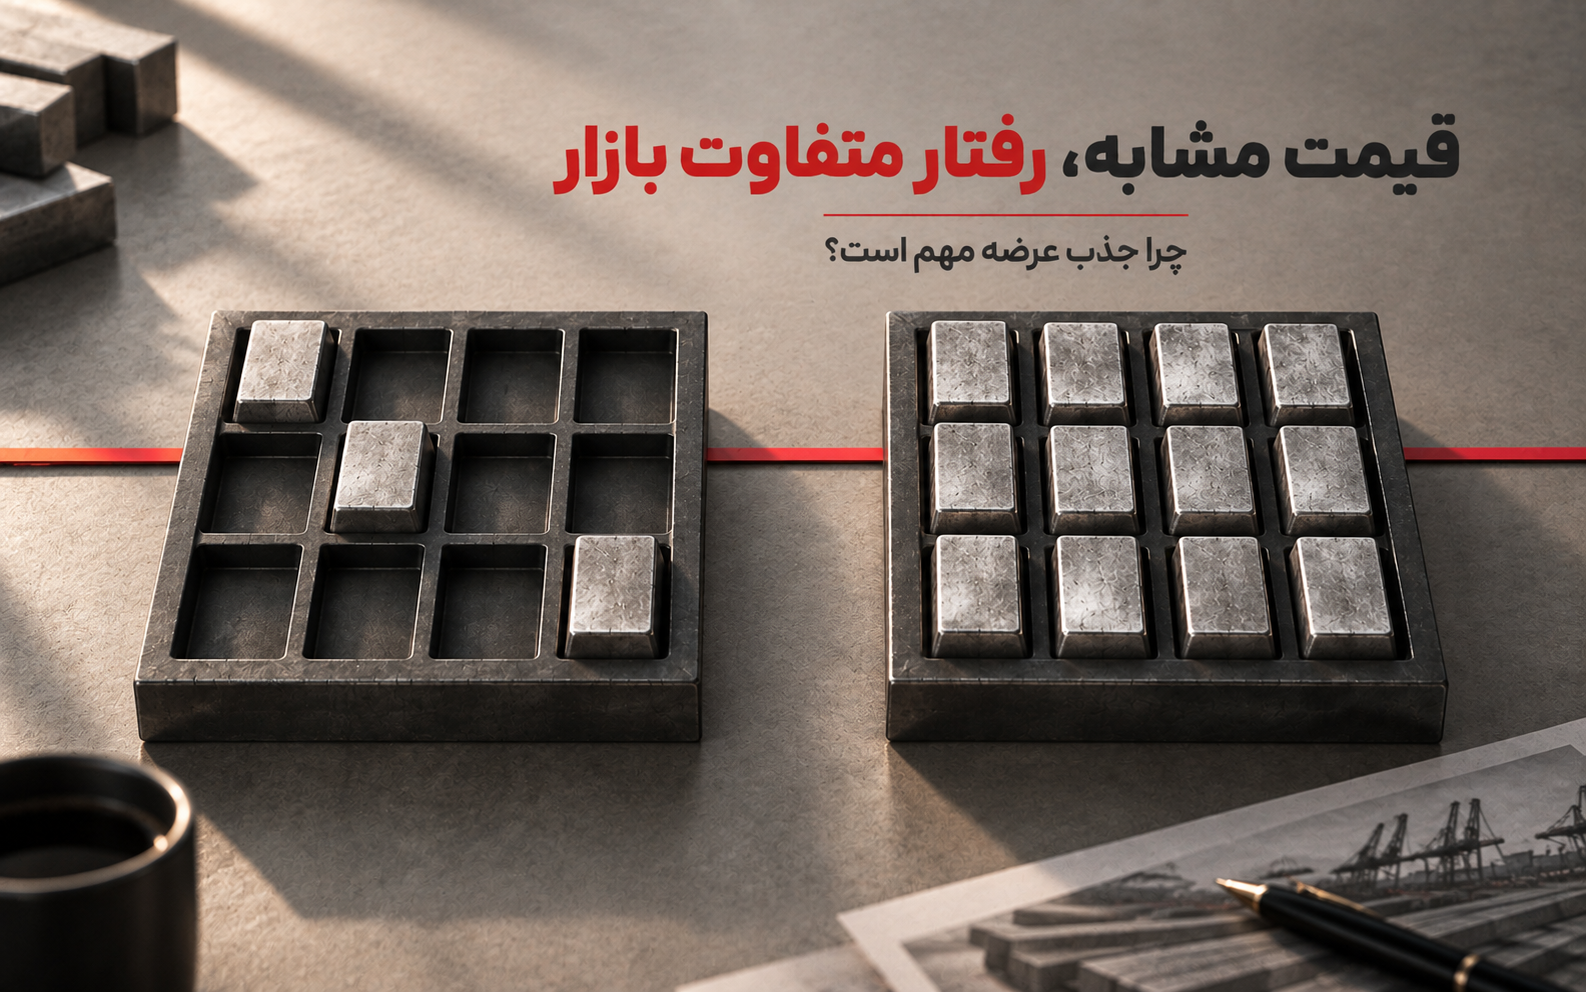
ممکن است قیمت شمش در یک جلسه عدد مشخصی را ثبت کند، در حالی که فقط بخش محدودی از عرضه معامله شده است. در جلسهای دیگر ممکن است بخش بزرگی از عرضه جذب شود و خریداران برای دستیابی به کالا رقابت بیشتری داشته باشند.
در تحلیل معاملات شمش، قیمت زمانی معنایدقیقتر ی پیدا میکند که در کنار تقاضا، حجم معامله، جذب عرضه و درصد رقابت دیده شود.
قیمت در هر دو حالت ثبت میشود؛ اما رفتار بازار یکسان نیست.
برای نمونه، در یکی از معاملات گزارششده شمش بلوم در دی ۱۴۰۳، از حدود ۲۹ هزار تن عرضه، تنها ۵۵۰۰ تن معامله شد؛ یعنی بخش بزرگی از عرضه بدون معامله باقی ماند. در چنین وضعیتی، دیدن قیمت بدون توجه به حجم جذبشده میتواند تصویر ناقصی از بازار ایجاد کند. این مثال در نسخه نهایی مقاله هم همین منطق را پشتیبانی میکند.
چرا آخرین قیمت معامله تصویر کاملی از بازار فولاد نمیدهد؟
قیمت، نتیجه یک معامله است؛ نه توضیح کامل آن معامله.
فرض کنید قیمت نسبت به هفته قبل تغییر زیادی نکرده، اما این بار درصد بسیار بیشتری از عرضه معامله شده است. در ظاهر قیمت تقریباً ثابت مانده، ولی رفتار خریداران تغییر کرده است.
برعکس، ممکن است قیمت افزایش پیدا کند اما فقط بخش محدودی از عرضه معامله شود. این وضعیت لزوماً همان معنایی را ندارد که افزایش قیمت همراه با جذب گسترده عرضه و رقابت قوی دارد.
به همین دلیل، در تحلیل بازار فولاد سؤال مهم فقط این نیست که «قیمت چند شد؟»؛ باید پرسید این قیمت در چه شرایطی شکل گرفت؟
چگونه عرضه، تقاضا و رقابت در بورس کالا را برای تحلیل بازار فولاد بررسی کنیم؟
برای خواندن حرفهای معاملات فولاد در بورس کالا، لازم نیست دهها شاخص را همزمان بررسی کنیم.
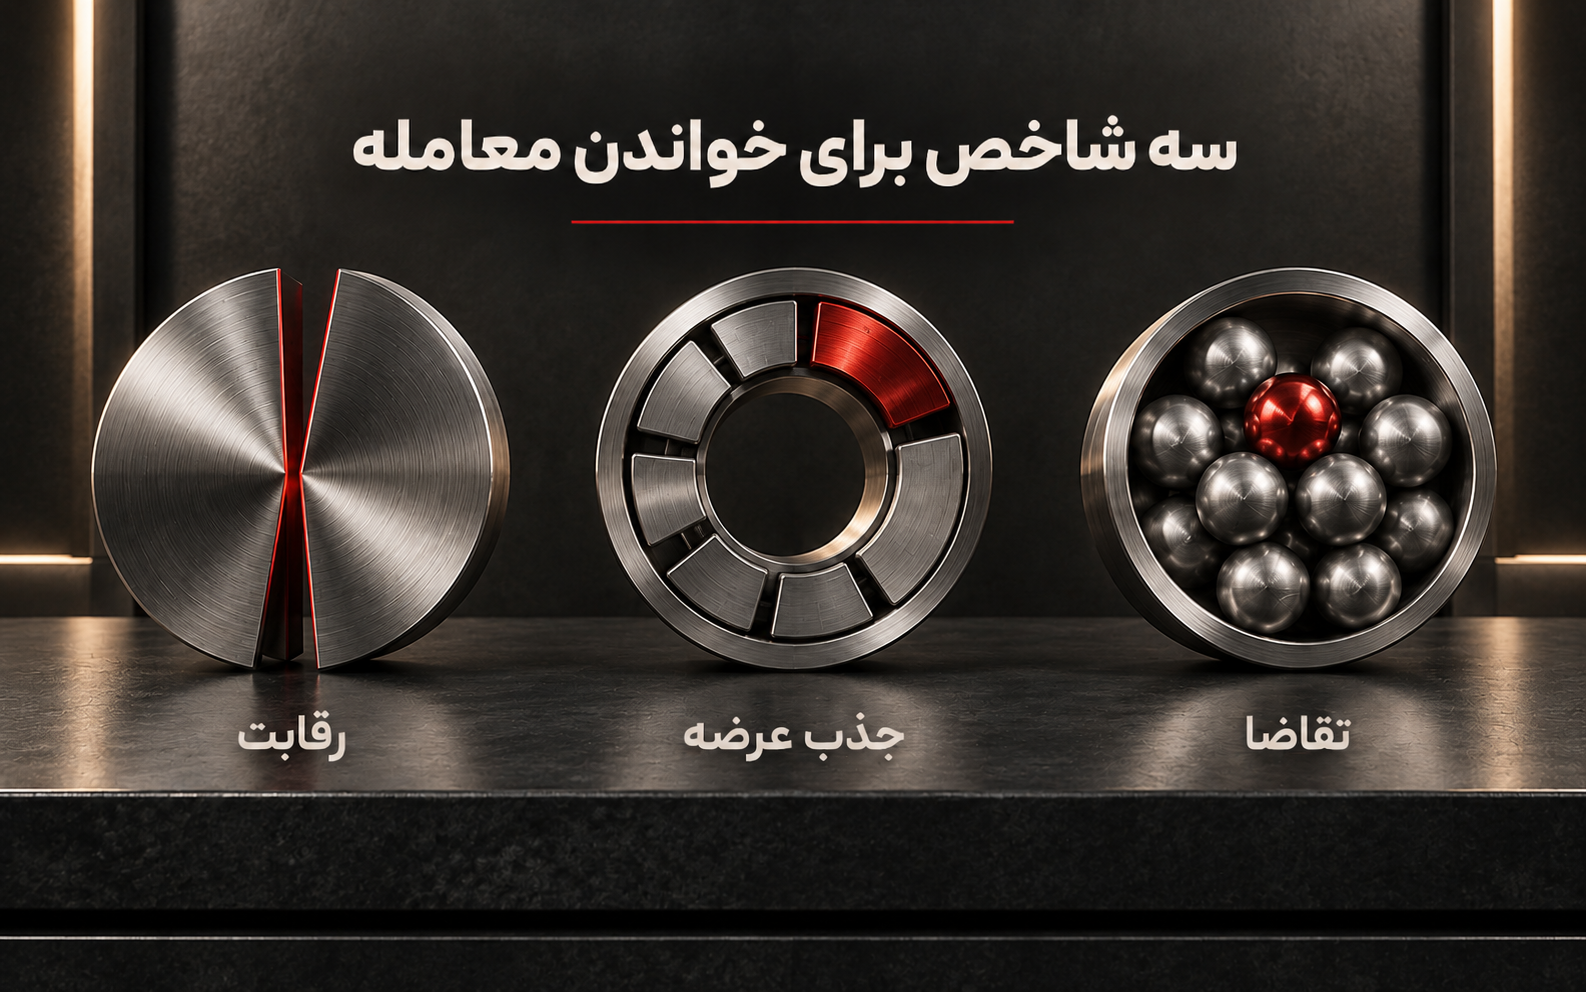
برای شروع سه سؤال کافی است:
تقاضا نسبت به عرضه چقدر بوده؟ چه مقدار از عرضه واقعاً معامله شده؟ و خریداران تا چه اندازه وارد رقابت قیمتی شدهاند؟
همین سه سؤال کمک میکنند آخرین قیمت را در زمینه درست خودش ببینیم.
جذب عرضه چه چیزی درباره رفتار بازار میگوید؟
جذب عرضه در بورس کالا نشان میدهد چه سهمی از کالای عرضهشده در نهایت معامله شده است.
اگر فقط بخش کوچکی از عرضه معامله شود، باید قیمت نهایی را با همین زمینه تفسیر کرد. وقتی بخش بزرگی از عرضه جذب میشود، مشارکت خریداران در آن سطح قیمتی گستردهتر بوده است.
به همین دلیل، حجم معاملات فولاد در کنار قیمت معنا پیدا میکند؛ نه جدا از آن.
چرا گزارشهای معتبر بهتنهایی برای تصمیم کافی نیستند؟
نسبت تقاضا به عرضه فولاد تصویری ساده از فشار سفارش در همان جلسه معاملاتی میدهد.
اگر تقاضای ثبتشده از عرضه بیشتر باشد، میتوان گفت فشار سفارش نسبت به حجم موجود بالا بوده است.
اما یک مرز مهم وجود دارد:
تقاضای ثبتشده الزاماً همان مصرف نهایی بازار نیست.
انتظار تغییر قیمت، موجودیسازی، محدودیت موقت عرضه یا شرایط همان هفته نیز میتوانند روی رفتار خریداران اثر بگذارند.
برای همین، عرضه و تقاضا در بورس کالا باید در کنار سایر شواهد و در چند معامله قابلمقایسه بررسی شود.
درصد رقابت چه اطلاعاتی اضافه میکند؟
درصد رقابت در بورس کالا کمک میکند بفهمیم خریداران تا چه اندازه برای دستیابی به عرضه فشار قیمتی ایجاد کردهاند.
اگر تقاضا بالا باشد، بخش بزرگی از عرضه معامله شود و رقابت نیز تقویت شود، شواهد بیشتری از فشار خرید در همان جلسه داریم.
اما هنوز یک سؤال مهم باقی میماند:
آیا همین فشار در معامله بعدی هم ادامه پیدا میکند؟
آیا رقابت بالا یعنی قیمت معامله بعدی هم رشد میکند؟
نه لزوماً.
رقابت بالا درباره شرایط همان معامله اطلاعات ارزشمندی میدهد، اما بهتنهایی تضمین نمیکند که جلسه بعد نیز قیمت بالاتر باشد.
ممکن است در عرضه بعدی حجم بیشتری وارد بازار شود، تقاضا کاهش پیدا کند یا شرایط قیمت پایه تغییر کند. ممکن است فشار خرید یک جلسه نیز موقتی باشد.
بنابراین هنگام بررسی قیمت معامله فولاد در بورس کالا، سؤال حرفهایتر این است:
این قیمت با چه میزان تقاضا، جذب عرضه و رقابت شکل گرفته و آیا این شرایط در معامله بعدی نیز حفظ شده است؟
همین تغییر سؤال، فاصله میان «گزارش قیمت» و «تحلیل بازار» را ایجاد میکند.
تحلیل تاریخی معاملات چه چیزی به ما اضافه میکند؟
یک معامله به ما میگوید امروز چه اتفاقی افتاده است.
چند معامله قابلمقایسه کمک میکنند بفهمیم آیا آن اتفاق در حال تبدیلشدن به یک الگو است یا فقط به همان جلسه محدود بوده.
اگر تقاضا، جذب و رقابت برای چند معامله متوالی بالا باقی بمانند، شواهد تداوم فشار خرید قویتر میشود.
اما اگر در جلسه بعد عرضه افزایش پیدا کند، تقاضا فروکش کند یا رقابت کاهش یابد، برداشت قبلی هم باید دوباره بررسی شود.
ارزش دادههای بورس کالای ایران دقیقاً در همین مقایسه تاریخی بیشتر میشود.
هدف از تاریخچه، پیشبینی قطعی معامله بعدی نیست. هدف این است که بفهمیم وضعیت فعلی چقدر مشابه تجربههای قبلی است و چه شواهدی میتواند برداشت ما را تقویت یا تضعیف کند.
این رویکرد با چارچوب تحلیلی MarketMate نیز همراستاست؛ مقایسه تاریخی باید برای ارزیابی سناریوها استفاده شود، نه بهعنوان پیشبینی قطعی آینده.
این دادهها برای تصمیمگیر چه معنایی دارند؟
برای مدیر خرید، افزایش قیمت بهتنهایی دلیل کافی برای عجله در تصمیم نیست. اگر قیمت بالا رفته اما جذب عرضه ضعیف بوده، شرایط با حالتی که افزایش قیمت همراه با تقاضای قوی و رقابت گسترده رخ داده متفاوت است. برای مدیر فروش و تولیدکننده نیز فقط قیمت بالاتر اهمیت ندارد. باید دید خریداران تا چه اندازه در آن سطح حاضر به معامله بودهاند و آیا این رفتار در جلسات بعد نیز ادامه پیدا کرده است. برای معاملهگر و تحلیلگر، سؤال اصلی میتواند حتی سادهتر باشد: نسبت به معامله قبل چه چیزی تغییر کرده است؟ قیمت؟ تقاضا؟ جذب؟ رقابت؟ همین مقایسه ساده گاهی بیشتر از دنبالکردن یک عدد منفرد درباره بازار اطلاعات میدهد.
(MarketMate) مارکتمیت چگونه این مسیر را سادهتر میکند؟
برای رسیدن به چنین تصویری، فعال بازار معمولاً باید قیمتها، معاملات بورس کالا، وضعیت زنجیره و تحلیلهای مختلف را از چند منبع بررسی کند.
مارکتمیت قیمتها، وضعیت زنجیره فولاد، داده بورس کالا، روندها و تحلیل روزانه بازار را در یک تجربه واحد کنار هم قرار میدهد. داشبورد روزانه زنجیره فولاد، دیدهبان قیمتها و شاخصها و ماژول بورس کالای ایران از بخشهای فعلی محصول هستند.
در یک تحلیل بازار فولاد با هوش مصنوعی، ارزش AI هم قرار نیست تبدیل یک عدد به پیشبینی قطعی باشد؛ ارزش آن در کمک به سازماندهی اطلاعات، مقایسه شواهد و قرار دادن داده در زمینه مناسب است.
آنچه مسلم است، دستیار هوش مصنوعی مارکتمیت جای قضاوت مدیر، معاملهگر یا تحلیلگر را نمیگیرد. هدف، کوتاهترکردن فاصله میان «دیدن اطلاعات» و «فهم قابلاستفاده برای تصمیم» است؛ بدون سیگنالفروشی یا وعده قطعیت.
جمعبندی؛ قبل از قیمت، رفتار معامله را ببینید
در تحلیل معاملات بورس کالا، آخرین قیمت نقطه شروع است؛ نه پایان تحلیل.
برای فهم بهتر رفتار بازار، کافی است چند سؤال را کنار آن قرار دهیم:
چه میزان تقاضا وجود داشت؟ چه سهمی از عرضه معامله شد؟ رقابت چقدر بود؟ و در معامله بعدی چه چیزی تغییر کرد؟
هدف، پیچیدهکردن تحلیل نیست.
هدف این است که بهجای واکنش به یک عدد، داستان پشت معامله را ببینیم.
برای مدیر خرید، مدیر فروش، معاملهگر یا تحلیلگر، همین تفاوت میتواند مرز میان «دیدن قیمت» و «فهم بازار» باشد.
پرسشهای متداول
خیر. رقابت بالا درباره فشار خرید در همان معامله اطلاعات میدهد، اما برای ارزیابی تداوم آن باید عرضه، تقاضا، جذب و معامله بعدی نیز بررسی شوند.
نشان میدهد چه بخشی از حجم عرضهشده واقعاً معامله شده است. جذب بالاتر میتواند نشانه مشارکت بیشتر خریداران باشد، اما باید در کنار سایر دادههای معامله تفسیر شود.
چون یک قیمت میتواند در شرایط متفاوتی از نظر عرضه، تقاضا، حجم معامله و رقابت شکل بگیرد. قیمت زمانی اطلاعات بیشتری میدهد که شرایط شکلگیری آن را نیز ببینیم.
از دیدن قیمت به فهم رفتار معامله برسید
قیمتها، دادههای بورس کالا، روندهای بازار و وضعیت زنجیره فولاد را در MarketMate کنار هم بررسی کنید تا ببینید هر تغییر قیمت در چه زمینهای شکل گرفته است.

[…] با عرضه، تقاضا، جذب عرضه و شرایط معامله بررسی شوند.در تحلیل معاملات بورس کالا همین موضوع از زاویه دادههای معاملاتی بررسی شده […]
[…] دو قیمت را یکسان کنید؛ سپس روند چند دوره را در کنار معاملات بورس کالا، تقاضا و هزینه تبدیل بررسی کنید. این بررسی کمک میکند […]